昇給の100万円は、全部使える100万円だろうか
「来年から年収が100万円増える」。うれしい知らせですが、そのまま家賃やローン、積立を年100万円増やしてよいかは、別に考えたいところです。額面の給与が増えると、税金や本人負担の社会保険料も変わります。
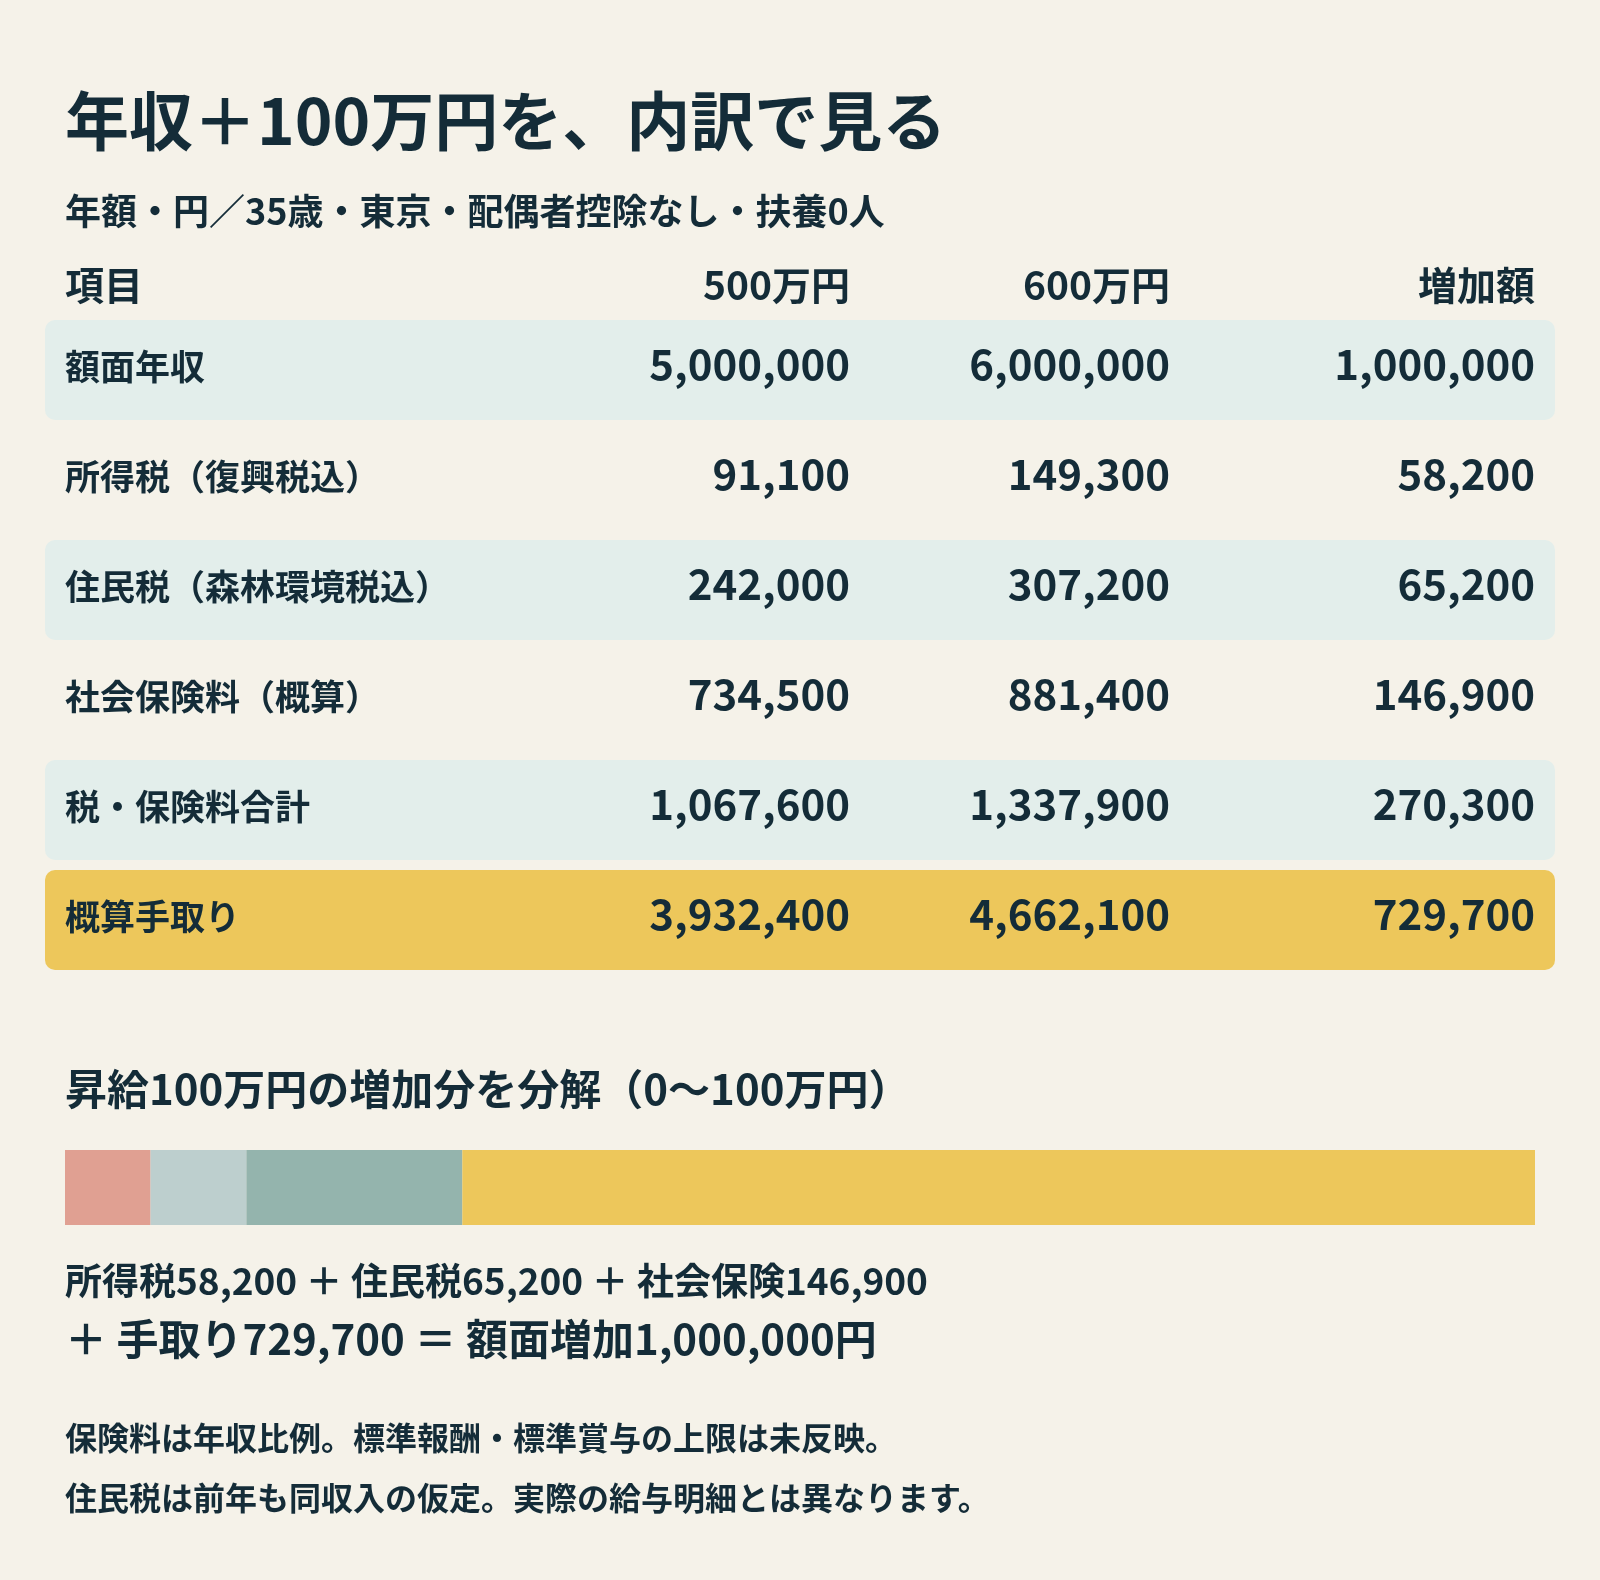
今回は税金・社会保険料チェッカーに、年収500万円と600万円をそれぞれ入力し、ほかの条件をそろえて比較しました。35歳・東京・配偶者控除なし・控除対象の扶養0人という固定例では、概算手取りの増加は年729,700円です。額面100万円の増加に対し、税・社会保険料の増加は合計270,300円になります。
これは現行ツールの概算モデルによる比較です。実際の給与明細や、昇給した年の銀行入金額と一致するとは限りません。特に社会保険料は年収比例の近似、住民税は同じ年収が前年にも続いていた仮定です。まず比較の条件を確認しましょう。
年収以外は、この条件で固定する
給与所得だけの会社員を想定し、本人負担分を差し引きます。会社が負担する保険料を、本人の給与からさらに引く計算ではありません。
| 項目 | 今回の固定条件 |
|---|---|
| 額面年収 | 500万円と600万円を個別入力 |
| 年齢 | 35歳 |
| 居住地の選択 | 東京 |
| 健康保険の仮定 | 協会けんぽ東京支部の2026年度料率 |
| 介護保険料 | 35歳なので対象外 |
| 雇用保険 | 一般の事業の本人負担料率 |
| 配偶者控除 | なし |
| 控除対象の扶養人数 | 0人 |
| その他の所得・追加控除 | なし(住宅ローン控除、医療費控除、iDeCo等を加算しない) |
| 住民税 | 標準税率・均等割等。同じ年収が前年にも続いた仮定 |
| 保険料の時期 | 2026年度料率を年全体に固定する概算 |
「扶養0人」は家族がいないという意味ではなく、ツールの控除対象人数を0にする条件です。16歳未満の子などを、そのままこの人数へ足すことはできません。配偶者控除なしも、婚姻の有無ではなく、今回適用する控除の指定です。
東京を選ぶと協会けんぽ東京支部の料率を使います。実際の加入先は居住地だけでは決まらず、勤務先の保険者や適用支部を確認する必要があります。
手取りは、年729,700円増える試算
以下はすべて年額です。住民税欄には森林環境税を含みます。所得税欄は復興特別所得税を含む年末調整後の年税額の概算です。
| 年額・円 | 年収500万円 | 年収600万円 | 増加額 |
|---|---|---|---|
| 額面年収 | 5,000,000 | 6,000,000 | 1,000,000 |
| 所得税(復興税込) | 91,100 | 149,300 | 58,200 |
| 住民税(森林環境税込) | 242,000 | 307,200 | 65,200 |
| 社会保険料(本人負担・概算) | 734,500 | 881,400 | 146,900 |
| 税・社会保険料合計 | 1,067,600 | 1,337,900 | 270,300 |
| 概算手取り | 3,932,400 | 4,662,100 | 729,700 |
差額の関係は、1,000,000円 − 58,200円 − 65,200円 − 146,900円 = 729,700円です。今回の条件では、昇給額の約73.0%が概算手取りの増加になります。この割合は、この2つの年収と固定条件での結果であり、どの昇給にも使える一律の「手取り率」ではありません。
年729,700円を12で割ると、月平均では約60,808円です。ただし賞与の配分、昇給月、保険料の改定時期、年末調整で月ごとの入金額は変わります。「来月から毎月60,808円増える」という予測には使えません。
社会保険料は何を足している?
このツールの社会保険料は、健康保険、厚生年金、雇用保険、介護保険、子ども・子育て支援金の本人負担分です。35歳の例では介護保険料は0円になります。
| 年額・円 | 年収500万円 | 年収600万円 | 増加額 |
|---|---|---|---|
| 健康保険料 | 246,250 | 295,500 | 49,250 |
| 厚生年金保険料 | 457,500 | 549,000 | 91,500 |
| 雇用保険料 | 25,000 | 30,000 | 5,000 |
| 介護保険料 | 0 | 0 | 0 |
| 子ども・子育て支援金 | 5,750 | 6,900 | 1,150 |
| 合計 | 734,500 | 881,400 | 146,900 |
計算に使う本人負担率は、健康保険4.925%、厚生年金9.15%、雇用保険0.5%、子ども・子育て支援金0.115%です。子どもがいる人だけが払う支援金ではありません。会社のみが負担する「子ども・子育て拠出金」とも別です。
実務の健康保険・厚生年金などは、年収にそのまま率を掛ける仕組みではありません。標準報酬月額・標準賞与額を使い、等級、上限、賞与の回数や配分などが影響します。現行ツールは年収比例で概算し、標準報酬月額・標準賞与額の上限を反映していません。 この表の1円単位は計算結果の表示精度であり、給与明細と1円まで合う保証ではありません。
また、2026年度の新しい健康保険料率は3月分から、支援金は4月分から、雇用保険料率は4月から適用されます。ツールはこれらを年全体に固定するため、2026年1~12月の実際の徴収総額を再現するものでもありません。
「税率が上がると、昇給が損になる」は本当?
所得税の税率が掛かるのは、額面年収そのものではなく、給与所得控除や所得控除を引いた後の課税所得です。今回、所得税の基礎控除は両ケースとも令和8年分の104万円で比較しています。
| 所得税の計算・円 | 年収500万円 | 年収600万円 |
|---|---|---|
| 給与所得控除後の給与所得 | 3,560,000 | 4,360,000 |
| 社会保険料控除 | 734,500 | 881,400 |
| 基礎控除 | 1,040,000 | 1,040,000 |
| 課税所得(1,000円未満切捨て後) | 1,785,000 | 2,438,000 |
| 所得税本税(復興税加算前) | 89,250 | 146,300 |
| 復興税加算後の年税額(100円未満切捨て後) | 91,100 | 149,300 |
年収600万円のケースでは、課税所得2,438,000円のうち、1,950,000円までが5%、超える488,000円の部分が10%です。本税は97,500円+48,800円=146,300円になります。額面600万円すべてが10%になるわけでも、課税所得すべてが10%になるわけでもありません。
つまり、超過累進税率の区分が上がることだけで、増えた所得を超える所得税が突然掛かる仕組みではありません。 今回の固定条件でも概算手取りは増えています。
ただし「昇給すれば、あらゆる制度を含めた家計の手残りが必ず増える」とまでは言えません。所得による控除の縮小、配偶者・扶養の条件、社会保険の加入や等級、所得制限のある給付などには段差があります。このツールは給付や世帯全体の負担変化を網羅していません。境界に近い場合は、その制度ごとの条件を確認してください。
住民税は、昇給した月から同じようには増えない
住民税は原則として前年の所得を基に計算されます。2026年中の所得は原則として2027年度の住民税に反映され、給与からの特別徴収なら通常は2027年6月からの徴収に関わります。
今回の表は「年収500万円が前年にも続いた場合」と「600万円が前年にも続いた場合」を並べた定常的な比較です。2026年度に実際に届いた住民税通知書を、2026年の新年収からそのまま再現する計算ではありません。昇給直後の手取りが比較的大きく見えても、翌年度の住民税負担まで含めて家計を考えたいところです。
標準税率の区市町村民税6%・都道府県民税4%を分けて計算し、今回の調整控除は合計2,500円です。均等割等と端数処理後の住民税合計が242,000円/307,200円になります。非課税判定、自治体独自の超過課税、指定都市の8%/2%配分などの詳細は、この概算では再現していません。
自分の条件では、2回入力して差を取る
既存の税金・社会保険料チェッカーに、年収比較の専用機能はありません。まず昇給前の年収で計算し、手取り・所得税・住民税・社会保険料を控えます。次に、年齢・都道府県・配偶者控除・扶養人数を同じにして、昇給後の年収を入力し、それぞれの差を見ます。
40歳になる場合など、昇給と同時に条件が変わるなら、年収だけを変えた比較と、年齢なども変えた比較を分けると理由を追いやすくなります。実際の家計の予算を決める際は、給与明細、加入保険者の料額表、住民税通知書も確認してください。医療費控除、住宅ローン控除、ふるさと納税の税額控除などを加味した個別税額の確定には使えません。
計算条件と一次資料
確認日:2026年10月23日。所得税は令和8年分の年末調整後の年税額を想定し、住民税は同じ年収が前年にも続いた場合を標準税率で比較。2026年度保険料率を全期間に固定したツールの概算で、特定の給与明細・課税通知書の再現や税務判断ではありません。
- 国税庁「基礎控除」No.1199:令和8年分の控除額。改正は2026年12月1日施行で、11月までの毎月の源泉徴収額をこの記事の年税額から逆算できません。
- 国税庁「所得税の税率」No.2260:課税所得の1,000円未満切捨て、超過累進税率と復興特別所得税。
- 国税庁「給与所得者と税」と令和8年分「年末調整のしかた」:給与所得と年税額の計算・端数処理。
- 台東区「住民税の概要」・練馬区「調整控除」:前年課税、標準税率・税額控除・均等割・端数処理。
- 協会けんぽ東京支部「2026年度の健康保険料率等について」:健康保険・介護保険・子ども子育て支援金の料率と適用開始月。
- 日本年金機構「厚生年金保険の保険料」:標準報酬月額・標準賞与額を基礎とする計算と労使折半。
- 厚生労働省「令和8年度 雇用保険料率のご案内」:一般の事業の労働者負担5/1,000。