「年収400万円で採用する」と決める前に
仕事が増えてきて、そろそろ社員を1人迎えたい。求人に「年収400万円」と書くなら、会社も年間400万円を用意すればよいのでしょうか。
給与のほかに、会社が負担する社会保険料や労働保険料があります。採用費や仕事用の道具、教育にかかる費用も別です。求人票の額面と、会社が用意するお金は分けて見ておくと、採用後の資金計画を立てやすくなります。
この記事では、既存の「ひとり雇うといくら?」ツールを使い、年収400万円の社員について、まず法定の会社負担だけを足した例を見ます。採用の可否を決める基準や、どの会社にも当てはまる実額ではありません。
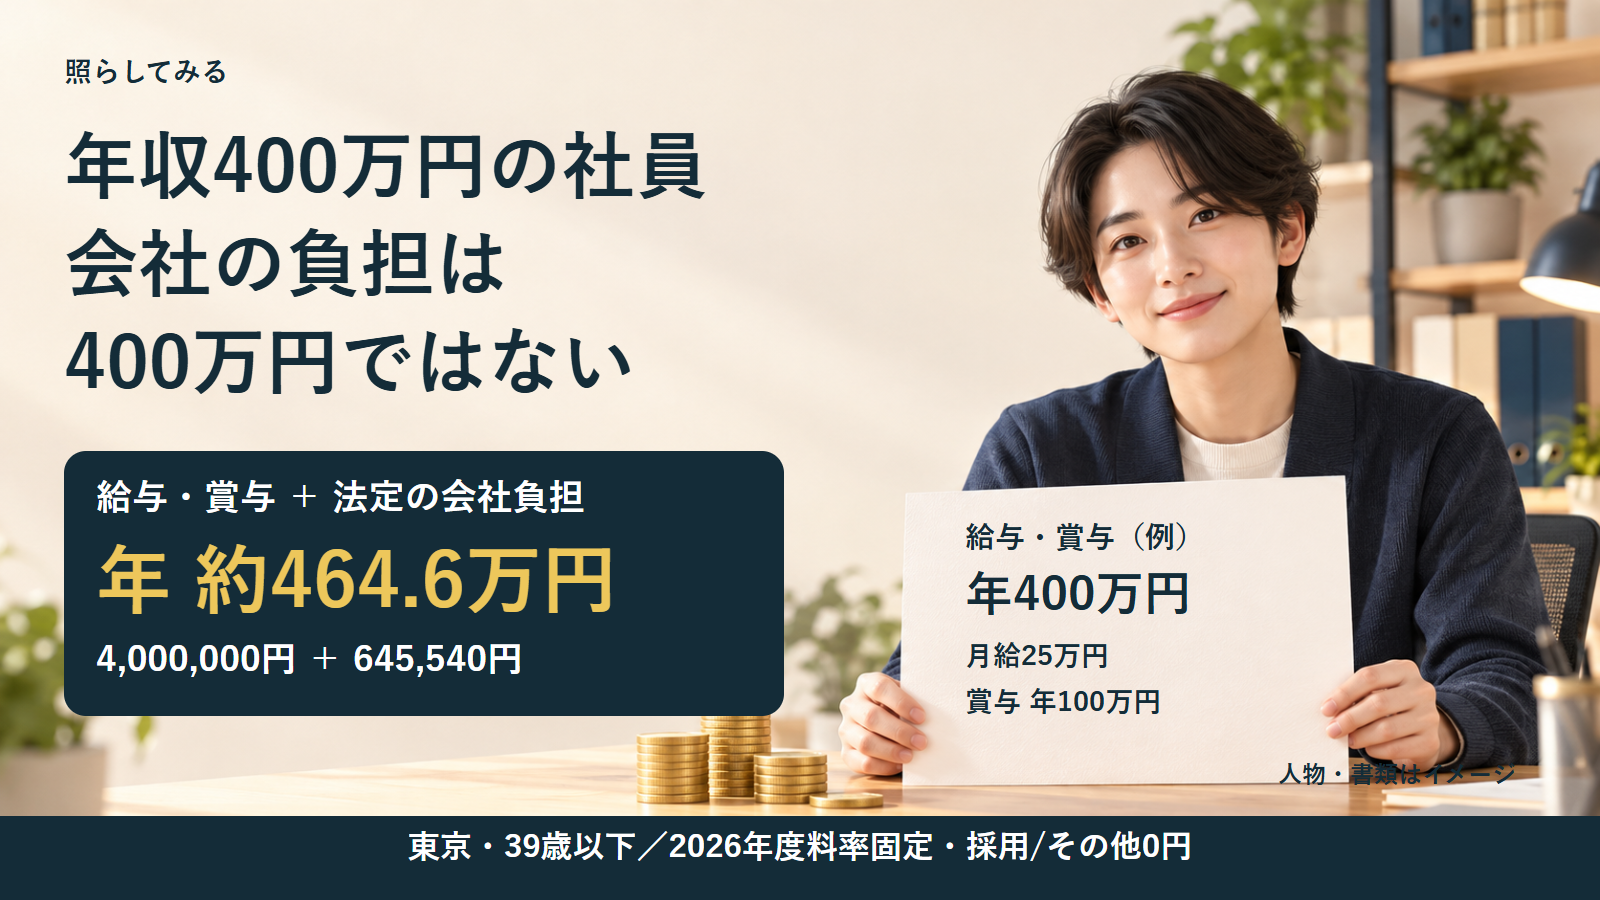
この条件では、年間4,645,540円
この試算は、採用・初期費用とその他会社負担をともに0円として、給与・賞与に法定の会社負担だけを足したものです。求人広告費・紹介料・パソコン購入費・継続的な研修費などは含めていません。
年収400万円を、月給25万円×12か月と賞与年100万円に分けます。賞与は月給の年4か月分で、別々の月に50万円ずつ年2回支給する仮定です。月給25万円は税引前の給与総額で、固定手当・通勤手当・毎月ほぼ確実な残業代を含めた額。賞与は月給に含めません。
協会けんぽ東京支部、39歳以下、社会保険・雇用保険に加入する通常の従業員を想定します。業種は「卸売業・小売業、飲食店又は宿泊業」(労災コード98)、雇用保険は一般の事業。2026年度の料率を固定して12か月分に年換算します。実際の2026暦年の支払額や、10月入社から年末までの支払額ではありません。
| 比べる金額 | 年額 | この例で含むもの |
|---|---|---|
| 額面給与・賞与 | 4,000,000円 | 月給25万円×12か月+賞与50万円×2回 |
| 法定の会社負担 | 645,540円 | 会社負担分の社会保険・労働保険等 |
| 会社の年間コスト | 4,645,540円 | 上の2つの合計。採用・初期費用とその他会社負担は0円で入力 |
この条件では、給与・賞与に加えて年645,540円、約64.6万円を会社が負担します。合計は約464.6万円です。「年収の何割増し」と一律に覚えるより、給与の配分・年齢・地域・業種をそろえて確認する方が確実です。
従業員本人が負担する保険料や源泉所得税などは、額面給与から控除して納めるものです。この表の645,540円は会社自身の追加負担分であり、本人負担分をもう一度足してはいません。手取り額を計算する記事でもありません。
給与400万円に、何を足したのか
社会保険料は、年収400万円へそのまま一律の率を掛ける計算ではありません。今回の月給25万円は、健康保険・厚生年金ともに標準報酬月額26万円の等級(報酬月額25万円以上27万円未満)に当たります。賞与は各回50万円が標準賞与額となるため、算定基礎は26万円×12+50万円×2=412万円です。協会けんぽの東京支部保険料額表で確認できます。
| 費目 | 会社が使う率・算定基礎 | 会社負担の年額 |
|---|---|---|
| 健康保険 | 4,120,000円×4.925%(東京の全体9.85%を折半) | 202,910円 |
| 介護保険 | 39歳以下の例なので対象外 | 0円 |
| 子ども・子育て支援金 | 4,120,000円×0.115%(全体0.23%を折半) | 4,738円 |
| 厚生年金 | 4,120,000円×9.15%(全体18.3%を折半) | 376,980円 |
| 子ども・子育て拠出金 | 4,120,000円×0.36%(会社が全額負担) | 14,832円 |
| 雇用保険 | 額面賃金4,000,000円×8.5/1,000 | 34,000円 |
| 労災保険 | 額面賃金4,000,000円×3/1,000 | 12,000円 |
| 一般拠出金 | 額面賃金4,000,000円×0.02/1,000 | 80円 |
| 合計 | 各項目の年額を円単位に四捨五入して合算 | 645,540円 |
健康保険等の率と標準報酬は協会けんぽ、厚生年金の折半と18.3%は日本年金機構、雇用保険は厚生労働省の2026年度資料、労災3/1,000は労災保険率表のコード98と照合しています。一般拠出金は厚生労働省の案内の全業種共通率です。
「子ども・子育て支援金」と「子ども・子育て拠出金」は別の項目です。支援金は2026年4月分から始まった医療保険と併せて徴収されるもので、協会けんぽでは労使折半。拠出金は会社の全額負担です。こども家庭庁の制度説明も確認してください。
ツールは費目ごとの年額を四捨五入する概算です。実務の月ごとの控除・納入額、端数処理や届出済みの標準報酬とは一致しない場合があります。料率を12か月固定しているため、年度途中の改定や入退社月、保険料免除も反映しません。
賞与・通勤手当・年齢で数字が変わる
賞与も保険料の対象です。 日本年金機構では、年3回以下の賞与は原則として1,000円未満を切り捨てた標準賞与額を使います。年4回以上の支給は標準報酬月額側の対象です。標準賞与の上限は健康保険で年度累計573万円、厚生年金で同一月150万円。ツールは年2回均等支給を仮定するため、実際の回数・時期・配分が違う場合はそのまま使えません。賞与の取扱いを確認してください。
通勤手当を別枠にして、二重に足さないことも大切です。 社会保険の報酬には原則として通勤手当も含まれ、労働保険の賃金総額にも非課税分を含めて算入します。所得税が非課税かどうかとは別の話です。たとえば「基本給25万円+通勤手当1万円」なら、月の給与総額は26万円に変わり、この記事の年収400万円の例ではなくなります。ツールの「その他会社負担」へ通勤手当を重ねて入力しないでください。日本年金機構の通勤手当FAQ、厚生労働省の労働保険申告の案内が根拠です。
40〜64歳では介護保険の会社負担0.81%が加わります。他の条件を同じにすると年33,372円増え、年間コストは4,678,912円です。ツールは年齢区分を12か月固定するため、40歳・65歳になる月の精算までは行いません。地域や保険者、給与と賞与の配分、労災の事業種類によっても変わります。
採用費や仕事の準備は、別に足す
今回、採用・初期費用とその他会社負担はどちらも0円で入力しました。無料で採用・教育できるという意味ではなく、法定負担を見やすくするための切り分けです。
求人広告・人材紹介料・入社時のパソコン購入など、一度だけ発生するものは「採用・初期費用」。毎年発生する健康診断・ソフト利用料・研修費などは「その他会社負担」に入れます。月額で考える費用はツールの月額表示へ切り替えられます。同じ費用を両方へ入れないようにします。
この整理により、初年度と2年目以降を分けて見られます。ただし、経営者が教える時間や、立ち上がりまでの生産性、離職リスクなどは、入力しなければ自動では金額に入りません。
会社のコストと、必要売上は別の数字
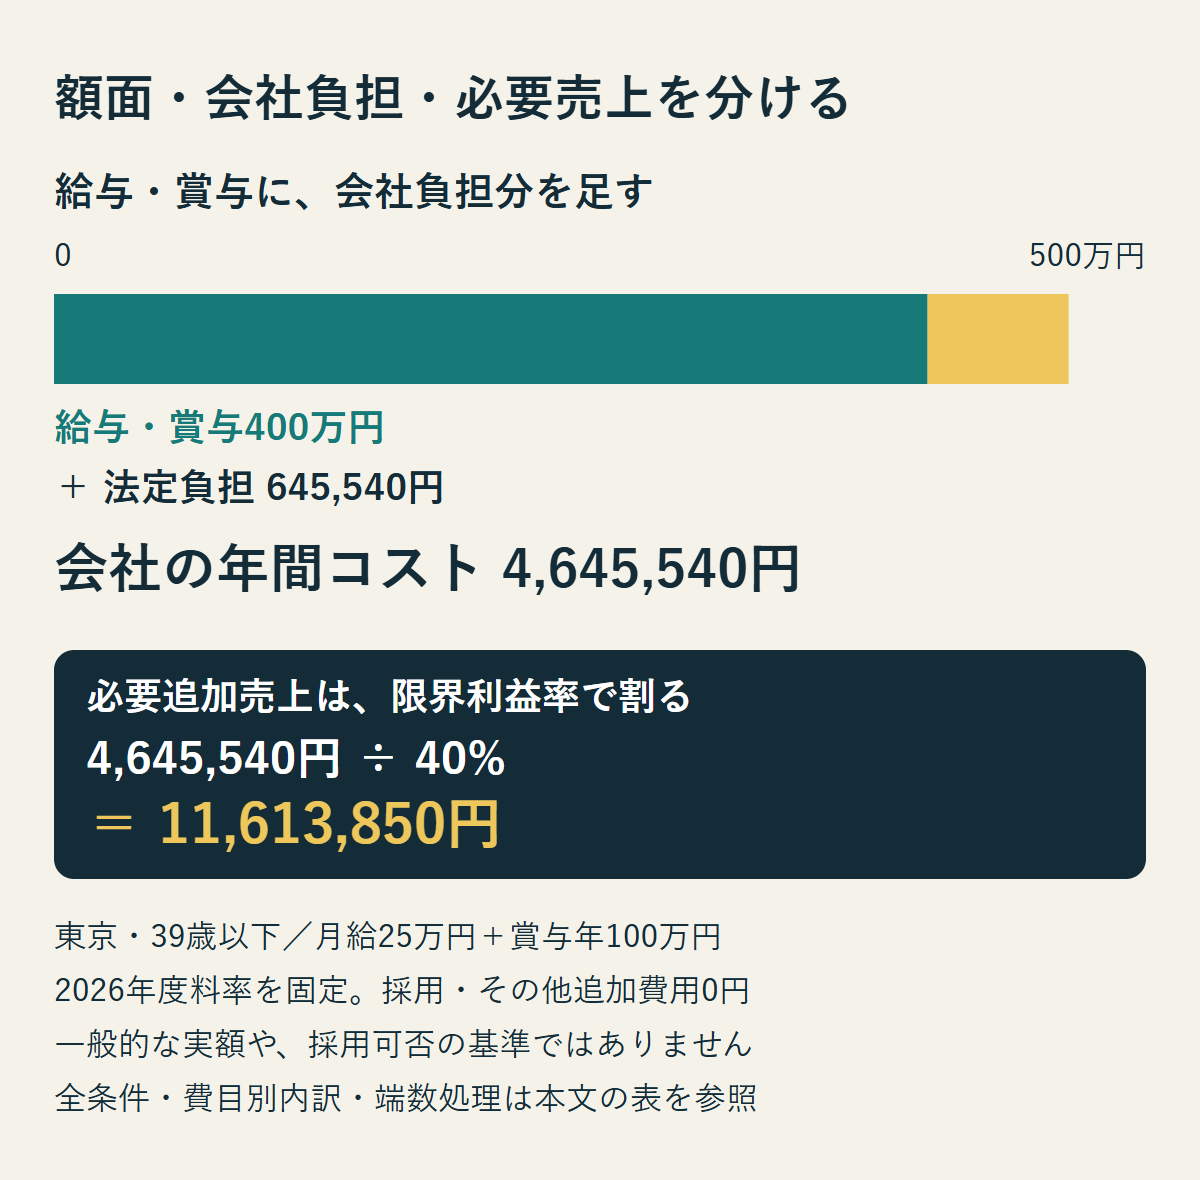
年間コスト4,645,540円を賄うために、同額の売上があれば足りるとは限りません。売上には、仕入・材料・外注など、売上とともに増える費用もあるからです。
たとえば限界利益率を40%と仮定すると、追加売上の40%を採用コストに充てられる計算です。必要追加売上は4,645,540円÷0.40=11,613,850円、約1,161.4万円になります。400万円は額面、約464.6万円は会社の年間コスト、約1,161.4万円は限界利益率40%を置いた必要追加売上で、同じ金額ではありません。
ここでの限界利益率は人件費率や営業利益率ではありません。今回足す社員の給与・保険料を変動費として先に引くと、採用コストを二重に数えることになります。ツールは限界利益率を入力しなくても会社負担を表示し、売上換算を見たいときだけ入力できます。
必要追加売上は「新しい売上だけでこの費用を賄うなら」という目安です。既存顧客の維持、経営者の残業削減、サービス品質の改善といった効果は含みません。この売上に届かないから採用すべきでない、と判断するための線ではありません。
自分の会社では、条件を置き直す
この例は、従業員を1人雇う法人側の検討用です。一人社長が自分の役員報酬へそのまま当てはめる例ではありません。役員と従業員では労働保険の適用が異なり、兼務役員も実態による確認が必要です。労働局の対象者の説明を参照してください。
また、ツールは短時間労働者などの加入資格を判定せず、健保組合・共済、厚生年金基金、70歳以上、助成金、労災メリット制などを対象外としています。建設の請負現場は労災保険料を未計上にして小計だけを表示し、入社後12か月以内に70歳になる場合は計算対象外です。未計上を0円や総額と読み替えないでください。
まずは月給と賞与の定義をそろえ、自社の加入支部・年齢・事業種類で試算します。そのうえで、入社時の準備費用と毎年の費用を足す。採用で何を任せたいかという話と、お金の見通しを同じテーブルに置くための使い方です。
採用総コスト判断ツール「ひとり雇うといくら?」で、自社の条件を確かめる
出典・確認範囲
2026年10月19日に、上記の協会けんぽ・厚生労働省・日本年金機構・こども家庭庁の一次資料を確認しました。計算はツールの2026年度マスタと既存計算仕様に基づきます。ツールの料率マスタ確認日は2026年9月27日です。将来の料率を予測せず、2026年度料率を固定した年換算の参考値として掲載しています。実際の給与・賞与設計、加入・届出・納付は加入先や専門家に確認してください。