総額よりも、「重なる時期」を見てみる
教育費を考えるとき、卒業までの総額が気になります。ただ、長い期間の合計だけでは、いつ家計から多くのお金が出ていくのかが見えにくくなります。
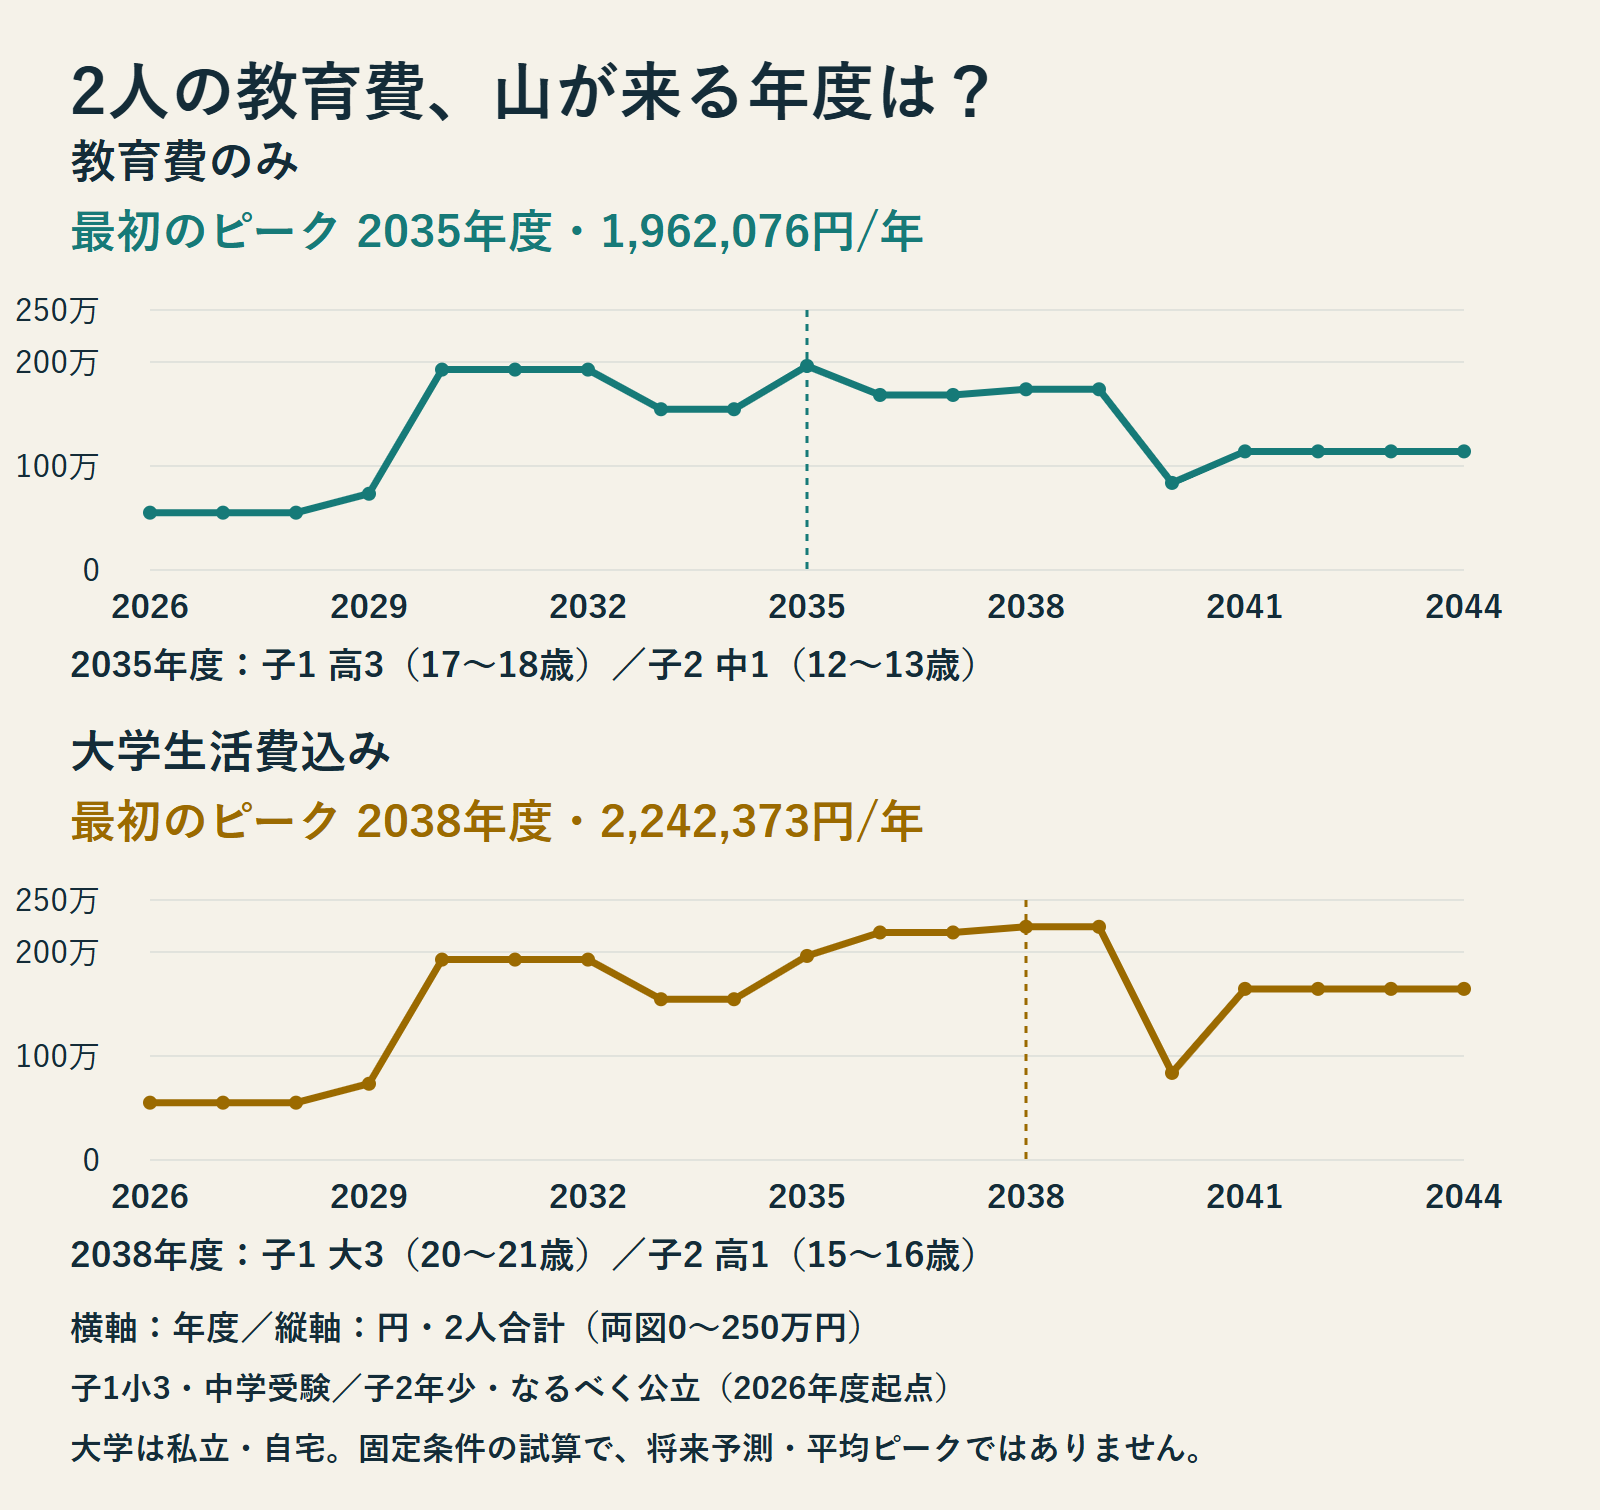
小3と年少の子どもがいる家庭を例に、教育費ピークを照らしてみるで試算しました。この例では、教育費のみのピークは2035年度・年間1,962,076円(約196万円)。大学生活費も含めると、2038年度・年間2,242,373円(約224万円)です。
教育費のみなら上の子が高3、下の子が中1の年度。大学生活費込みなら上の子が大3、下の子が高1の年度になります。上の子の年齢の目安は、それぞれ17〜18歳、20〜21歳です。
これは、下記の進路・通学条件を固定した試算です。一般家庭の平均ピーク年齢でも、いま用意すべき貯蓄額でもありません。 収入、住居費、ほかの生活費を含む「家計全体がいちばん苦しくなる年」は、このツールだけでは決められません。
今回の条件をそろえる
起点は2026年度。現在の学年と進路をそれぞれ入力します。「きょうだい全員に同じ進路設定」は使わず、別々の進路にします。
| 入力 | 子1 | 子2 |
|---|---|---|
| 現在の学年 | 小3 | 年少 |
| 進路プリセット | 中学受験を考えている | なるべく公立、大学は私立も想定 |
| 幼稚園・小学校 | 公立 | 公立 |
| 中学校・高校 | 私立 | 公立 |
| 大学・通学 | 私立・自宅 | 私立・自宅 |
「中学受験を考えている」は、公立小から私立中・私立高へ進み、私立大学を自宅から通う想定です。受験塾の受講内容や学校別の納付額を指定する機能ではありません。
入力は年齢ではなく学年です。この記事の年齢は通常進級の目安で、年度内の誕生日を個別に計算したものではありません。生活費を含めるかと年間予算は、結果画面で切り替えます。
教育費のみでは、高3と中1が重なる2035年度
2035年度は子1の私立高校費1,179,261円と大学入学金相当240,365円、子2の公立中学校費542,450円が重なります。
1,179,261円+240,365円+542,450円=1,962,076円。
このモデルでは大学入学金相当を高3年度に一度だけ計上します。実際の支払月、受験料、併願校への納付、引っ越し費用まで網羅した「入学準備費の実額」ではありません。
その前の2030〜2032年度も年1,926,958円。子1の私立中学校費1,560,359円と、子2の公立小学校費366,599円が重なるためです。ピークの1年だけでなく、大きな負担が何年続くかにも目を向けたいところです。
公立・私立を変えると、金額だけでなく山の位置も変わります。進学先の良し悪しを決める数字ではなく、家族で進路を考える際の比較材料です。
大学生活費を含めると、2038年度へ
「大学生活費も含む」に切り替えると、この例では私立大学・自宅通学の生活費504,800円を、大学に在学する各年度に加えます。幼稚園から高校までの家族の生活費を加える機能ではありません。
2038年度は子1が大3、子2が高1。子1の大学学費1,140,619円と生活費504,800円、子2の公立高校費596,954円の合計です。
1,140,619円+504,800円+596,954円=2,242,373円。
同額は2039年度(子1大4・子2高2)も続きます。ツールは同じ最大額が続く場合、そのうち最初の年度を表示します。その年だけ出費が突出する意味ではありません。
この生活費は学生本人の支出の平均で、すべてを保護者が支払う額とは限りません。家族全体の食費や住宅ローンを含む家計の生活費とも異なります。自宅外通学なら別の値になりますが、今回の例は自宅通学に固定しています。
年度ごとの推移:2026〜2034年度
2人の費用を同じ年度ごとに合算した年額です。各子のピークを別々に足した数字ではありません。学校段階の平均を在学年度へ当てはめており、実際の年齢別支出を予測した表ではありません。
| 年度 | 子1 | 子2 | 教育費のみ | 大学生活費込み |
|---|---|---|---|---|
| 2026年度 | 小3 | 年少 | 551,245円 | 551,245円 |
| 2027年度 | 小4 | 年中 | 551,245円 | 551,245円 |
| 2028年度 | 小5 | 年長 | 551,245円 | 551,245円 |
| 2029年度 | 小6 | 小1 | 733,198円 | 733,198円 |
| 2030年度 | 中1 | 小2 | 1,926,958円 | 1,926,958円 |
| 2031年度 | 中2 | 小3 | 1,926,958円 | 1,926,958円 |
| 2032年度 | 中3 | 小4 | 1,926,958円 | 1,926,958円 |
| 2033年度 | 高1 | 小5 | 1,545,860円 | 1,545,860円 |
| 2034年度 | 高2 | 小6 | 1,545,860円 | 1,545,860円 |
年度ごとの推移:2035〜2044年度
大学は4年制を想定します。「卒業後」は今回の教育費計算の終了を指し、就職後の扶養や生活支援がゼロと確定する意味ではありません。
| 年度 | 子1 | 子2 | 教育費のみ | 大学生活費込み |
|---|---|---|---|---|
| 2035年度 | 高3 | 中1 | 1,962,076円 | 1,962,076円 |
| 2036年度 | 大1 | 中2 | 1,683,069円 | 2,187,869円 |
| 2037年度 | 大2 | 中3 | 1,683,069円 | 2,187,869円 |
| 2038年度 | 大3 | 高1 | 1,737,573円 | 2,242,373円 |
| 2039年度 | 大4 | 高2 | 1,737,573円 | 2,242,373円 |
| 2040年度 | 卒業後 | 高3 | 837,319円 | 837,319円 |
| 2041年度 | 卒業後 | 大1 | 1,140,619円 | 1,645,419円 |
| 2042年度 | 卒業後 | 大2 | 1,140,619円 | 1,645,419円 |
| 2043年度 | 卒業後 | 大3 | 1,140,619円 | 1,645,419円 |
| 2044年度 | 卒業後 | 大4 | 1,140,619円 | 1,645,419円 |
年齢の目安は、2035年度の子1高3が17〜18歳・子2中1が12〜13歳、2038年度の子1大3が20〜21歳・子2高1が15〜16歳です。学年と合わせて読んでください。
年100万円を出せると仮定した「追加準備額」
ピーク年額と、いま必要な貯蓄額は別の数字です。年間の教育予算を100万円と仮定すると、ツールの追加準備額は次のようになります。
| 費用の範囲 | 最初のピーク年度 | ピーク年額 | 追加準備額 |
|---|---|---|---|
| 教育費のみ | 2035年度 | 1,962,076円 | 6,462,682円 |
| 大学生活費込み | 2038年度 | 2,242,373円 | 10,501,082円 |
追加準備額は、2026年度から各年度の「年100万円の予算−費用」を累積し、残高が最も不足する分です。前半の余りを後の年度へ繰り越し、各年の予算はその年度の支出に使えるものとして計算します。余剰を使わず確保できることが前提です。
この例では2031年度に累積残高が初めて不足し、最大の不足は2044年度です。ピーク年額の年度と、追加準備額が必要になる時期が同じとは限りません。
6,462,682円や10,501,082円は、一般的な必要貯蓄額・推奨貯蓄額ではありません。 いまある教育用資金を入力して控除する機能や、運用利回り・借入を織り込む機能もありません。自分の家計で毎年出せる予算と、すでに確保した資金は別に確認してください。
出典と、計算に含むものを確かめる
学校費は文部科学省の令和5年度(2023年度)子供の学習費調査・2026年1月16日訂正版、表1(p.1)です。保護者が支出した1年間・子ども1人当たりの学習費総額で、学校教育費、学校給食費、学校外活動費を含みます。授業料だけではなく、塾や習い事なども調査対象です。個々の学校の請求額や家庭の実額ではありません。
私立大学は文部科学省の令和7年度(2025年度)入学者に係る学生納付金等調査・大学学部全体平均から、授業料968,069円と施設設備費172,550円の合計1,140,619円を年額に使用。入学料240,365円は別に高3年度へ計上します。文系・理系・医歯薬系の個別費用ではなく、実験実習料等を含む初年度総計1,507,647円をそのまま足す方式でもありません。
大学生活費はJASSOの令和6年度(2024年度)学生生活調査・大学学部昼間部、表1-1、PDFの3ページ目・冊子p.41の生活費小計です。私立・自宅の生活費小計504,800円を使います。学費も含む「学生生活費」総額は、学費の二重計上を避けるため使いません。学校費・大学学費・生活費で資料年度や調査対象が異なります。
国立・公立大学も選べますが、今回の本文と図は私立大学に固定しています。ツールは1〜4人、通常進級の幼稚園から4年制大学までを扱います。保育園等の保育料、浪人・留年、大学院・短大・専門学校・6年制課程などの個別経路には対応していません。
将来予測や、最適な進路を決める数字ではない
現在の統計を将来にも固定して当てはめます。物価上昇、授業料改定、将来の制度変更は織り込みません。
幼稚園・高校の調査額は、調査当時の制度適用後に保護者が支出した額です。現在の無償化額をさらに機械的に引きません。大学の多子世帯支援は案内のみで、自動判定・自動減額はしません。実際の制度の対象は、公的案内や学校で別途確認してください。
奨学金・教育ローンの返済計画や月ごとの資金繰りも対象外です。必要貯蓄額や最適な進学先を断定する道具ではなく、「この想定では、いつ負担が重なるか」を比べるための道具です。
自分の家族の「重なる時期」を見る
まず子どもの学年を並べ、進路をそれぞれ選ぶ。教育費のみと大学生活費込みを切り替え、ピークの前後を見てください。そのうえで、家計から毎年出せる予算と照らし合わせてみましょう。
教育費ピークを照らしてみるで、お子さまの学年と進路から確認できます。